本周出海最重要的动向发生在中欧之间:中方与欧盟就混合动力车出口达成“谅解”,但具体条款尚未公布。与此同时,加拿大、阿根廷、马来西亚和巴基斯坦分别在市场进入、电池投资与本地组装上有新进展。下文只列已确认的信息。
欧洲:混动出口达成谅解,细则未公布
- 在北京两天会谈后,欧盟贸易专员谢夫乔维奇表示,双方同意将中国对欧混动车出口减半。基数、时间表和执行机制双方均未说明,中国商务部也未给出数字。
- 这份初步协议的范围更广,还涉及部分欧洲商品的关税下调和稀土供应,仍需欧盟27国领导人批准。
- 据报道,2026年中国混动车对欧进口增长86%,同期平均价格下降20%。
- 零跑表示仍将在2027年上半年向欧洲推出一款新的插混车型,初期在中国生产。B10在Stellantis西班牙萨拉戈萨工厂组装的版本本月开始交付,使用从中国进口的散件,约一半零部件来自欧洲。
- 巴黎车展预计有约20个中国品牌参展,是2024年的两倍。吉利Monjaro EM-i在巴黎亮相,预计10月底或11月初开放订购。
北美:加拿大打开一扇门
吉利宣布2027年进入加拿大,这是其首个北美市场,已在安大略省万锦市设立吉利加拿大公司。车型、价格和经销商尚未公布。加拿大目前对每年最多49,000辆中国产车实行6.1%关税配额;截至2027年2月28日的当前许可期内,结转后还剩33,397个名额,吉利首批车辆可能要到下一个配额年才会到港。同一报道称,奇瑞旗下Omoda和Jaecoo计划2026年底进入,比亚迪计划开设约20家经销店。
拉美:份额上升与投资传闻
- 2026年上半年,在18个拉美国家的统计中,比亚迪销量超过雷诺,奇瑞集团在区域集团排名中从第12位升至第8位。
- 阿根廷外长表示,比亚迪正在评估电池及储能投资,与该国锂产业链相关。尚无工厂决定、时间表或投资金额;比亚迪称进入阿根廷一年来已售出逾1万辆。
- 巴西方面,JAC的进口商SHC集团再次申请司法重整,涉及44家公司、2.395亿雷亚尔债务,JAC同时在收缩经销网络。同一周的9月数据显示,中国品牌占据中型SUV销量前十中的七席,电动化车型占市场的23.07%。份额数字背后,渠道商的实力差异很大。
东南亚与南亚:本地组装与一次安全叫停
- 马来西亚陆路交通局暂停了奇瑞Omoda 5的车型认证,在调查后桥故障期间停止新车注册,并要求奇瑞马来西亚排查可能受影响的车辆。
- iCaur V23已在马来西亚本地组装,免税价维持132,780林吉特。
- 巴基斯坦的Master Changan公布到2029年覆盖四个品牌、30多款车型的计划,其中包括五款本地组装的长安乘用车。比亚迪正与当地伙伴Mega Motor Company讨论超快充方案,尚无时间表。
- 越南方面,五菱七座MPV Darion将于10月16日上市;比亚迪右舵版Racco微型车不太可能进入越南,原因是越南为靠右行驶。
澳大利亚:产品、网络安全与品牌定位
- 澳大利亚研究人员演示了通过信息娱乐系统远程访问比亚迪Shark皮卡的部分功能和数据;比亚迪表示正在开发软件修复。
- 零跑B03x将以26,990澳元起售,成为澳洲最便宜的电动SUV,11月到店。
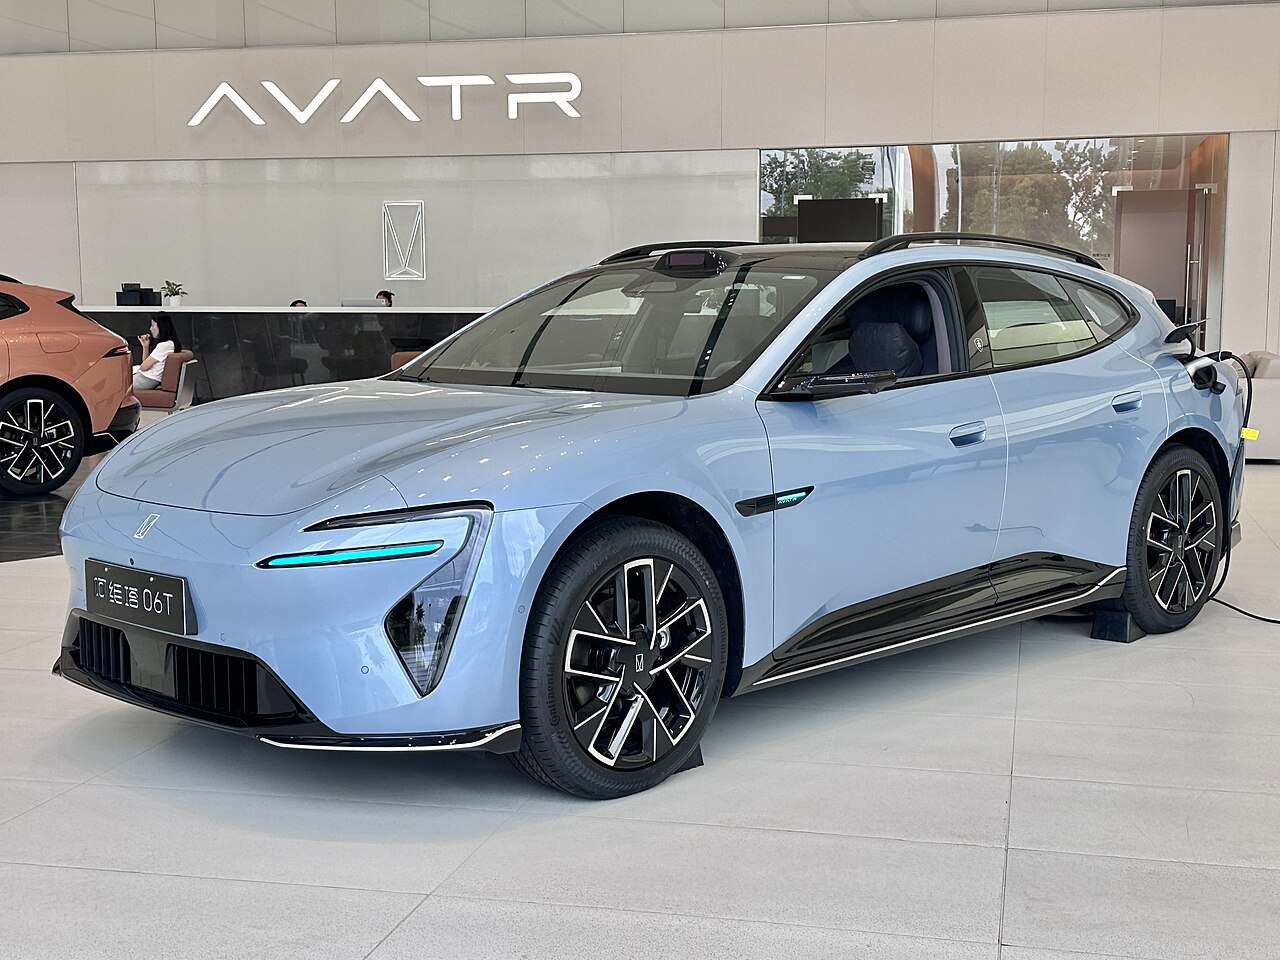
- 阿维塔计划2027年底在澳洲推出06T旅行车。奇瑞则计划把捷途向高端越野品牌方向调整。
对出海业务意味着什么
- 欧盟结果是本周最值得跟踪的事项:基数和机制未公布,减半如何分摊到各品牌尚无法判断。
- 加拿大配额总量有限,而宣布进入的品牌不少,进入配额年的先后顺序可能影响份额。
- 马来西亚、巴基斯坦、西班牙、阿根廷的本地组装和本地投资消息,与整车进口并行推进,而不是取代进口。